De nos jours, payer un achat du quotidien se fait d’un geste machinal : carte à puce, paiement sans contact sur smartphone ou virement instantané. Pourtant, ces facilités reposent sur plusieurs millénaires d’innovations économiques et institutionnelles. Comprendre la trajectoire de la monnaie permet de mieux saisir les bases matérielles et organisationnelles de nos sociétés marchandes.
Des objets rituels aux premières monnaies marchandises
Bien avant l’apparition des banques centrales, le troc direct montrait déjà ses limites pratiques pour les transactions régulières : il imposait ce que les économistes nomment la double coïncidence des besoins. Pour fluidifier les échanges, les communautés humaines ont donc rapidement adopté des étalons de valeur intermédiaires.
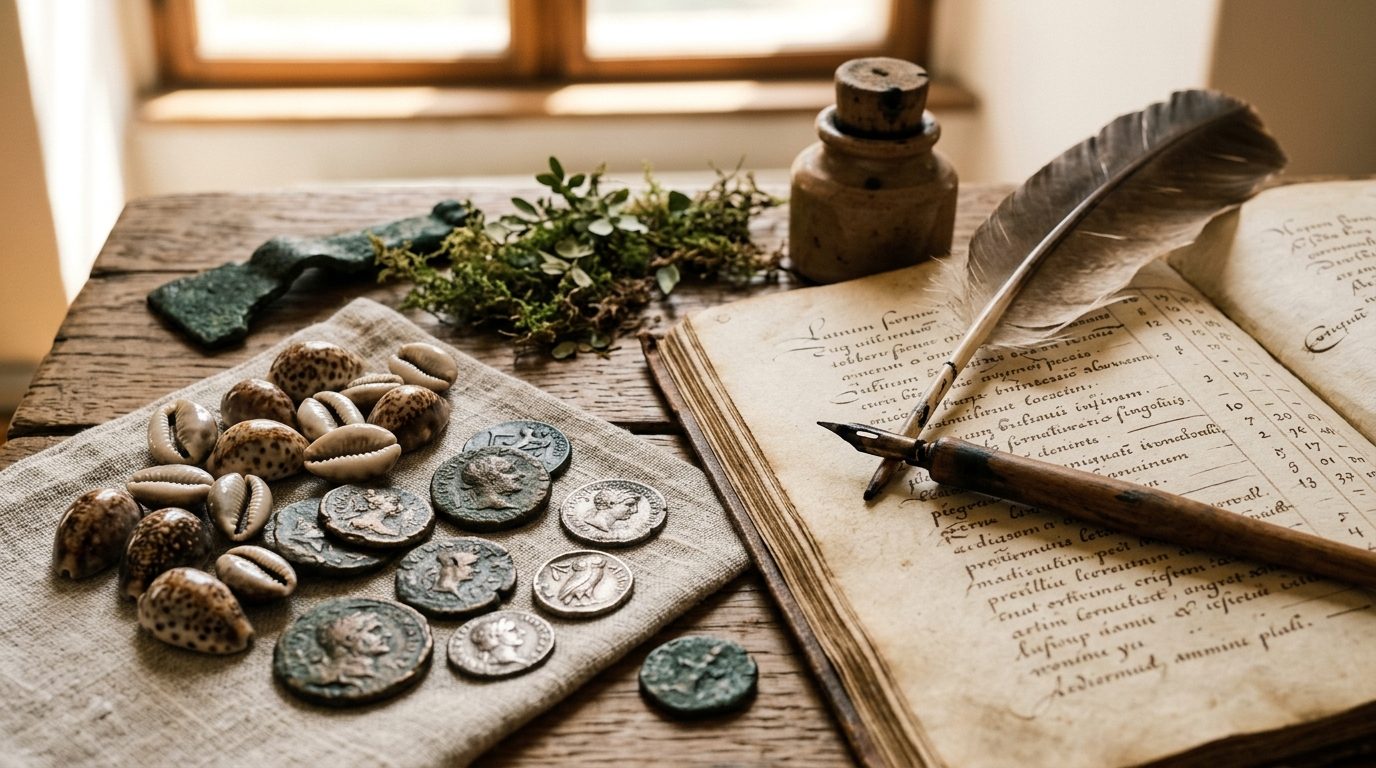
Dès le premier millénaire avant notre ère, divers artefacts occupaient cette fonction. Des ornements précieux, des lames d’outils, ainsi que des coquillages comme le cauri en Asie, en Inde et autour du bassin pacifique, servaient de réserve de valeur et de moyen de paiement standardisé. Ces matières naturelles ou travaillées possédaient l’avantage de la rareté, d’une conservation durable et d’une acceptation sociale partagée au sein des routes commerciales.
L’émergence de la monnaie métallique frappée
Le passage au métal manufacturé marque un tournant décisif. Entre le VIIIe et le VIe siècle avant notre ère, plusieurs régions du monde développent indépendamment des unités métalliques standardisées :
- En Chine, les marchands utilisent des disques et imitations d’outils en bronze puis en cuivre, faciles à trouer et à transporter enfilés sur des cordelettes.
- En Lydie (dans l’actuelle Turquie d’Asie Mineure), des pièces de monnaie en électrum — un alliage naturel d’or et d’argent — sont frappées avec des poinçons officiels.
- Dans le bassin méditerranéen, les cités grecques généralisent la frappe de monnaies d’argent ornées des symboles de la cité, garantissant ainsi un titre de métal et un poids certifié par l’autorité politique.
L’utilisation des métaux précieux illustre dès l’Antiquité la gestion des ressources minérales, dont l’extraction et la circulation restent un sujet déterminant aujourd’hui, notamment à travers les démarches de valorisation et de recyclage des matières premières.
Le Moyen Âge et la naissance des instruments de crédit
Le renouveau du commerce international au Moyen Âge européen a révélé les faiblesses du transport de métaux lourds : insécurité sur les routes, risques de vol et pénurie de numéraire. Pour y remédier, les marchands italiens et flamands ont développé la lettre de change à partir du XIIe siècle.
Ce document écrit constituait à la fois un moyen de paiement différé et un ordre de transfert de fonds entre places commerciales éloignées, sans déplacement physique d’or ou d’argent. Parallèlement, des devises fiables et reconnues pour leur régularité de frappe, comme le florin d’or émis à Florence en 1252, se sont imposées comme étalons de référence dans toute l’Europe.
Les sociétés de capitaux et le papier-monnaie
Aux XVIe et XVIIe siècles, l’expansion maritime mondiale a exigé des volumes de financement inédits. Des marchands se sont alors regroupés au sein de sociétés par actions, telles que la Compagnie de Moscovie en 1555 ou la Compagnie des Indes orientales au tournant de 1600. Ces entités ont posé les fondations des marchés financiers modernes.
L’évolution bancaire a franchi une autre étape avec l’émission des premiers billets de banque européens par la Banque de Stockholm dans les années 1660. Bien que cette expérience initiale se soit heurtée à une surémission conduisant à la faillite, elle a entraîné dès 1668 la fondation de la Banque de Suède, première institution bancaire d’État et précurseure des banques centrales contemporaines.
De la matière au virtuel
L’histoire de la monnaie montre une dématérialisation progressive, passant du bien tangible au symbole de confiance étatique ou institutionnel. Face à la multiplication des outils numériques actuels, il arrive que l’on s’interroge : serions-nous mieux lotis sans la technologie moderne ? Dans le domaine des paiements, chaque transition a apporté plus de rapidité, tout en soulevant de nouveaux enjeux de régulation, de sécurité et d’empreinte environnementale.